
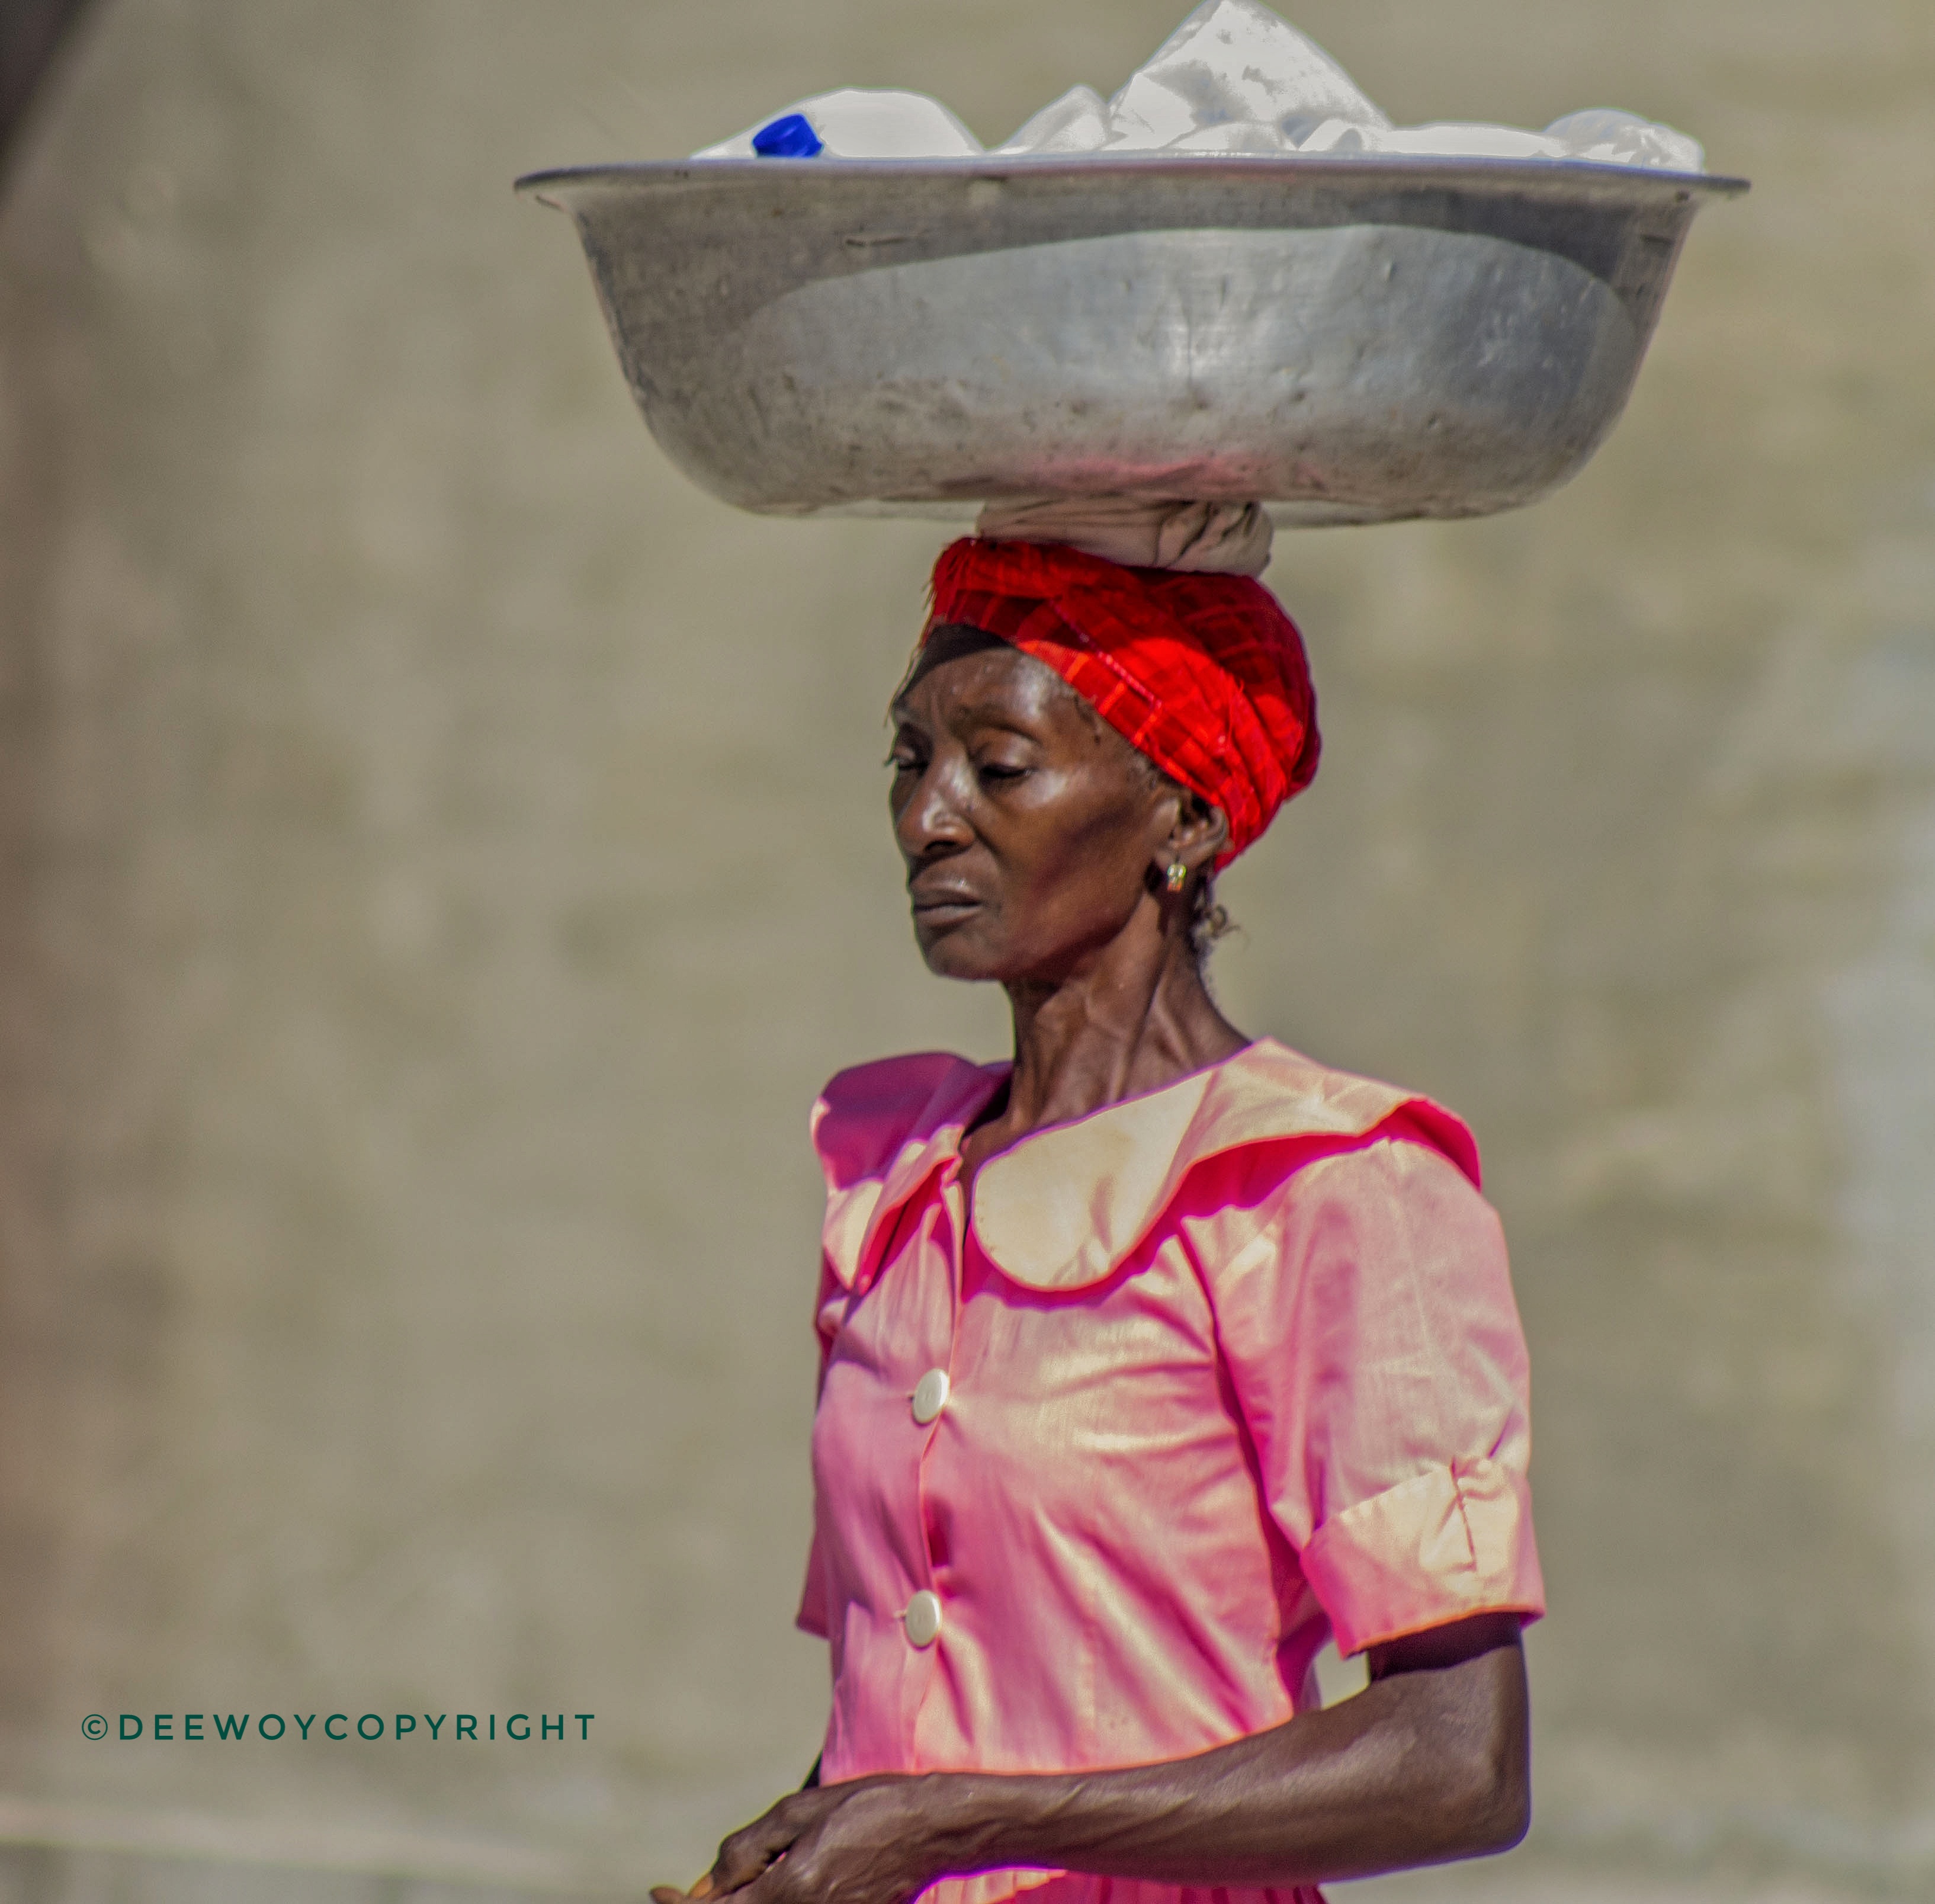
Une Madan Sara portant une cuvette sur la tête en Haïti, en 2019.
Photo Deewoy1 · Wikimedia Commons · CC BY-SA 4.0

Madan Sara — Activités communautaires — Numéro 5
Main de sòl, entraide, vente, dépôt et prêt : chacun a sa date, chacun a ses conditions. Je suis ce que chaque outil apporte dans le cahier d’une marchande ou d’un petit producteur.
Guerlyne Petit — 6 novembre 2026
Reportage documentaire et analyse comparative — traduit du kreyòl
Le marché a son heure
Une marchande peut avoir de l’argent qui arrive vendredi et un fournisseur qui a besoin d’être payé mercredi. Entre ces deux dates, c’est sa marchandise qui reste là à attendre. L’économie, pour elle, n’est pas une théorie : c’est un calendrier qui n’est jamais d’accord avec lui-même.
Dans l’enquête que la Banque de la République d’Haïti (BRH) a menée en juin 2024 auprès de 25 représentants du Rasanbleman Madan Sara Dayiti dans l’Ouest, 17 ont dit avoir un compte bancaire. Dans le tableau sur les dettes, le sòl apparaît parmi les sources de financement citées. Pour savoir combien de ces mêmes personnes se servent des deux, il me faudrait croiser leurs réponses. Ce que je peux suivre ici, c’est le travail que chaque outil fait dans le commerce. [1]
Cinq outils dans le même cahier
Je place le sòl à côté des quatre formes que la série a suivies. La mutuelle de solidarité rassemble de l’épargne et peut mettre sur pied un fonds de secours. La coopérative de producteurs organise le travail, l’équipement ou la vente pour ses membres. La caisse populaire est aussi une coopérative, avec un travail précis d’épargne et de crédit. La banque commerciale offre des comptes, des paiements et du crédit selon ses services.
Quand nous appelons le sòl « la banque qui ne demande pas de papiers », c’est une image pour la façon dont il rassemble l’argent. Dans la comparaison, ce sont aussi les contributions et la date de chaque main qui me permettent d’expliquer comment il fonctionne. L’image ouvre la porte ; ce sont les chiffres qui font la visite de la maison. [2] [3] [6] [7] [14]
Tableau 1 — Qui apporte les ressources, qui décide
Les ressources peuvent être de l’argent, une récolte ou de l’équipement. Le tableau sépare ce que les gens apportent, les décisions qu’ils prennent et ce qu’ils peuvent obtenir en retour. [2] [3] [6] [7] [9]
| Outil | Ce qui entre | Qui décide | Ce qu’on obtient |
|---|---|---|---|
| Sòl | Contribution à chaque tour. | Le groupe fixe les règles et l’ordre. Le responsable gère les tours. | La main, quand arrive le tour de la personne. |
| Mutuelle de solidarité | Épargne, cotisations de secours, financement extérieur s’il y en a. | Les membres fixent les règles de prêt et de secours. | Petit prêt ou secours, selon les règles et les fonds disponibles. |
| Coopérative de producteurs | Parts sociales, récolte ou autres contributions selon l’activité. | Les membres prennent les décisions en assemblée selon les statuts. | Services en commun pour produire, transformer ou vendre. |
| Caisse populaire | Parts sociales, dépôts d’épargne et autres ressources de la caisse. | Un sociétaire, une voix. La caisse examine les demandes de prêt. | Épargne et crédit selon les conditions de la caisse. |
| Banque commerciale | Dépôts des clients, capital et autres financements. | La banque fixe les conditions de ses services sous les règles de la BRH. | Comptes, paiements et crédit selon le produit. |
Quel argent avez-vous le droit de reprendre ?
Dans le modèle de mutuelle de la KOFIP, la cotisation de la caisse rouge entre dans un fonds de secours collectif. Dans la caisse populaire, la part sociale entre dans le capital de la coopérative et va avec les droits de sociétaire. Le dépôt d’épargne a ses propres conditions de retrait. À la banque, c’est le contrat de compte qui établit les droits du client sur son dépôt. Si la banque a des actionnaires, les droits de vote vont avec les actions.
Quand je lis un reçu, ma première question est : sur quelle ligne l’argent est-il entré ? Car chaque ligne a sa propre porte de sortie, et toutes les portes ne s’ouvrent pas le même jour. [3] [7] [9]
Anse-d’Hainault et l’argent qui doit revenir
Dans le témoignage publié par l’OIT en septembre 2023, la coordonnatrice de la mutuelle Entre-Nous à Anse-d’Hainault rapporte que le groupe comptait 22 membres, et que 12 ont obtenu des prêts pour remettre sur pied leurs plantations de cacao. Cela montre comment le fonds a servi à ce moment-là.
Pour savoir ce que la mutuelle peut prêter aujourd’hui, j’ai besoin de voir combien reste disponible et combien n’est pas encore revenu. Quand plusieurs membres ont besoin de secours la même semaine, ce sont l’argent qui est dans le fonds de secours et les règles du groupe qui décident de ce qu’ils peuvent obtenir. La bonne volonté ne suffit pas à remplir une caisse. [3] [4]
Dondon et le prix qui arrive jusqu’au planteur
Le répertoire de l’Institut national du café d’Haïti cite la COOPACVOD à Dondon et la CACGAVA à Brostage. Quand les producteurs mettent leurs récoltes ensemble, ils peuvent réunir assez de café pour une commande et partager certaines dépenses. Ce qui reste à chaque planteur dépend de la quantité qu’il livre, de la qualité reconnue, des frais retenus et de la date à laquelle il est payé.
Je comparerais la même qualité de café, dans la même unité de mesure. Une marmite de cerises et une livre de café vert peuvent chacune afficher un beau prix. La balance a toujours besoin de savoir ce qu’on met dessus. [5] [6]
Milot et les droits du sociétaire
La liste des caisses agréées par la BRH, édition de février 2026, inscrit la Kès Popilè Leve Kanpe Milo, KPLKM, à l’entrée 48, avec un siège à Milot et un comptoir à Grande-Rivière-du-Nord. La loi prévoit que le Conseil national des coopératives donne l’autorisation de fonctionnement après avis de la BRH, et que la BRH supervise les caisses. Un sociétaire a le droit de demander gratuitement une copie du rapport annuel.
Pour savoir ce qu’il peut retirer, ou quel prix a un prêt dans cette caisse, j’ai besoin des conditions du compte et du barème applicable. [7] [8]
Un barème doit avoir une date
Dans le numéro sur la banque, la page générale d’UNIBANK affichait 325 gourdes par mois pour le compte courant en gourdes. La fiche du compte courant pour les particuliers affichait 1 300 gourdes plus la TCA. C’est le barème confirmé par la banque, avec sa date, qui me permet de mettre un prix dans la comparaison. Un prix sans date est une rumeur habillée en chiffres.
La circulaire 131 de la BRH couvre les banques et les caisses populaires, entre autres institutions. Pour les services qu’elle couvre, elle prévoit une information claire sur les frais, les conditions et le prix du crédit avant que le client ne s’engage. [9] [10] [12] [13]
Quand ce sont les bras qui manquent
Dans les marchés où Kim WILSON et Mariah LEVIN ont fait leurs recherches, le sabotay servait de sòl qui tourne plus vite : les contributions se faisaient souvent chaque jour. Le konbit, lui, met le travail en commun. Le rapport d’Haïti sur les Objectifs du Millénaire documente un konbit à Gambad, à Grande-Rivière-du-Nord, où les gens ont apporté outils et nourriture pour travailler sur une route.
Pour un jardin, un konbit peut apporter des bras pour préparer la terre pendant que la main de sòl paie les semences. L’argent ne peut pas tout faire ; les bras ne peuvent pas tout acheter. Quand je fais le compte, j’écris la date du travail à côté de la date de l’argent. [2] [11]
Tableau 2 — Ce qu’il faut vérifier selon le besoin
Je commence par ce dont la personne a besoin, puis je cherche un papier qui puisse confirmer le prix, la date ou l’engagement qu’elle prend.
| Quand le besoin est de | Outil à regarder | Ce qu’il faut vérifier |
|---|---|---|
| Réunir de l’argent pour un achat qui a une date | Sòl | Dans le cahier des tours, regarder la date de la main, les frais s’il y en a, et la règle si quelqu’un manque sa contribution. |
| Obtenir un secours ou un petit prêt | Mutuelle de solidarité | Dans les règles du fonds, regarder quelles dépenses le secours couvre, le plafond et le délai. Pour un prêt, demander le prix et la date de remboursement. |
| Transformer ou vendre la récolte ensemble | Coopérative de producteurs | Sur la fiche de livraison, regarder le poids, la qualité et le prix. Sur le reçu, regarder les frais, le montant net et la date de paiement. |
| Mettre de l’épargne de côté ou demander un crédit | Caisse populaire | Vérifier l’agrément. Sur le relevé, séparer la part sociale et l’épargne disponible. Pour un crédit, demander une offre écrite. |
| Recevoir un paiement ou financer une commande | Banque commerciale | Demander un barème daté et le délai de paiement. Pour un prêt, regarder le montant net, le total à rembourser et les garanties. |
La première main a toujours d’autres tours
Quand une personne prend sa main de sòl tôt, elle obtient de l’argent à dépenser à cette date, et elle continue à contribuer aux autres tours. Quand elle prend la main tard, les contributions qu’elle a déjà faites lui ont servi de façon de mettre de l’argent de côté.
Si une personne qui a déjà pris sa main arrête de payer, ce sont les personnes dont le tour vient après qui sentent le manque. Le cahier est utile quand il montre à la fois ce qui est déjà entré et les contributions que chacun doit encore. Le sòl ne demande pas de papiers, mais il demande de la mémoire. [2]
« Bèf dèyè bwè dlo sal » : les bœufs de derrière boivent l’eau sale
Prenons un exemple. Dix personnes mettent 1 000 gourdes chacune à chaque tour pour une main de 10 000 gourdes. Tout le monde paie à temps, et le groupe ne prend pas de frais dans ce calcul. Si un panier coûte 1 000 gourdes quand tombe la première main, la main achète dix paniers. Si le même panier coûte 1 250 gourdes quand tombe la dernière main, la main en achète huit. Le prix a monté de 25 %, et le nombre de paniers que le même montant achète a baissé de 20 %.
« Bèf dèyè bwè dlo sal. » (« Les bœufs de derrière boivent l’eau sale. ») Les bœufs de devant ont déjà bu l’eau pendant qu’elle était claire ; ceux de derrière la trouvent après que tous les pieds sont passés dedans. De même, la dernière main reçoit les mêmes 10 000 gourdes, mais le marché est déjà passé avant elle. La patience peut aider la personne à garder l’argent pour la date qu’elle avait prévue. C’est le prix au marché qui lui dit combien l’attente coûte.
Deux prêts devant la même dépense
Pour comparer deux offres, je mets sur la table le même montant net, la même monnaie et la même durée. Voici deux offres inventées pour la même durée. Dans la première offre, on retient 300 gourdes sur 10 300 gourdes. Le client reçoit 10 000 gourdes et rembourse 10 900. Le prix est de 900 gourdes.
Dans la deuxième offre, il reçoit les mêmes 10 000 gourdes, il rembourse 10 700, et il paie 350 gourdes de frais à part après avoir reçu l’argent. Le prix est de 1 050 gourdes. Dans la deuxième offre, le total des versements fait meilleure figure sur le papier. Ce sont les frais qui font le reste de la présentation, par-derrière.
Ce que je mesurerais sur le terrain
Je suivrais un achat fait par une marchande, depuis le jour où elle a besoin de l’argent jusqu’au jour où elle vend et paie ce qu’elle doit. Pour comparer le crédit d’une caisse et le crédit d’une banque, j’ai besoin de deux offres datées, pour le même montant net et la même durée. Dans la coopérative, ce sont les fiches de livraison et les preuves de paiement sur le même lot de récolte. Dans la mutuelle et dans le sòl, ce sont les cahiers et les règles du groupe qui me permettraient de suivre les retards, les contributions et les décisions sur les secours.
Ce sont ces papiers qui me permettent de passer de la façon dont les outils sont faits pour fonctionner à ce qu’ils font vraiment pour les gens qui s’en servent.
Ce que le cahier demande pour le prochain achat
Un petit producteur peut mettre sa récolte avec celle d’autres personnes pour la vendre, recevoir le paiement sur un compte, et se servir de sa main de sòl pour des dépenses qui ont une date. Pour dire si cette combinaison lui sert, je suis ce qu’il touche net, le jour où il le touche, et ce qu’il a encore à payer après.
Pour les personnes qui mettent de l’argent ensemble, je regarde aussi qui peut poser des questions sur les comptes et obtenir des réponses. Cinq outils, un seul cahier. C’est quand je mets toutes ces dates dans le même cahier que je vois si le commerce a assez d’argent pour faire un autre tour.
Guerlyne Petit — Lakou Kay Gran’n — Kay Nanm Lan — 6 novembre 2026
« Nou pa sèlman eritye Ayiti nan men zansèt nou; nou prete l nan men jenerasyon k ap vini yo. Ann remèt yo li nan yon pi bon eta pase jan nou te jwenn li. »
Sources et références
[5] INCAH. Réseaux des coopératives. Entrées COOPACVOD et CACGAVA.
[8] BRH. Liste de caisses agréées, février 2026, page 2. Entrée 48, KPLKM.
[11] République d’Haïti. Rapport OMD 2013 pour Haïti, volume 1. Konbit de Gambad, page 64.
[12] UNIBANK. Ouverture de compte, page générale. Consulté le 6 novembre 2026.
[13] UNIBANK. Compte courant, fiche pour les particuliers. Consulté le 6 novembre 2026.
[14] Guerlyne Petit (2026). Sòl: bank ki pa mande w papye. Madan Sara, Tabou Network, 20 octobre.
Laisser un commentaire